Gadgets
De la surpriză la contestare, de la respingere la legalizare, de la criptomonede la monede virtuale, iată că moneda digitală își face intrarea aproape triumfală în lumea financiar- bancară, subtilă și complexă. Găsirea definiției de monedă digitală pare să fie mai apropiată de sensul ”producerii” ei tehnologice, întrucât tot ce constituie virtualul de azi este creat, stocat și transmis prin digitalizare, adică codarea prin cifre 0 și 1 a tot ceea ce percepem cu ochiul din realitate înconjurătoare prin. Această realizare a însemnat tranziția de la analog la digital, un salt mare în claritatea cu care tehnologia digitală reproduce imaginea realității imateriale aproape de perfecțiunea vederii ochiului uman. Poate semnificația majoră a acestui fenomen o simțim de abia acum, în lupta cu efectele economice ale crizei Covid-19, când vedem în digitalizare calitățile ei de siguranță, securitate, viteză, costuri, accesibilitate, disponibilitate, implementare, distribuție etc.
În articolul “Experiența britanică privind dobânzile excesive: Învățăminte pentru România” de pe blogul BNR, subliniam că prudența autorităților din Regatul Unit în a plafona dobânzile se explică, parțial, prin cunoașterea experiențelor istorice nereușite din domeniul controlului prețurilor. Un cititor îmi comunică scepticismul său în privința acestei motivații. Pentru a risipi îndoielile sale, să vedem în rândurile de mai jos cum este tratat aspectul respectiv în comunicarea către public a autorității britanice relevante, Financial Conduct Authority.
În anul 2015, în Marea Britanie a fost introdus un plafon asupra dobânzilor la creditele cu cost ridicat ce sunt acordate pe termen scurt. Măsura a privit doar un segment relativ marginal al pieței creditului, ea fiind luată cu respectarea următoarelor principii: prudență în reglementare, studii de impact cuprinzătoare și verificări periodice privind eficiența soluțiilor adoptate, principii ce nu strică a fi aplicate și în România. În esență, plafonarea dobânzilor de către autoritățile britanice rămâne mai curând o excepție decât o regulă.
Trăim o combinație complexă de fenomene, după unii devastatoare pentru lumea economică și socială. Atributele care se dau actualei crize ne înfioară, ea este fără precedent, profundă și abundă în incertitudini. Ea a exacerbat mai mult decât punctele slabe ale țărilor, ale regiunilor și ale populațiilor fragile, le-a atacat călcâiul lui Ahile. Orice însănătoșire, din orice domeniu al activității umane, este acum legată biunivoc de evoluția luptei împotriva Covid-19 și succesele ce vor fi repurtate vor constitui victoria împotriva unui dușman nemilos şi nevăzut, după cum ne spun, cu repetiție, toți specialiștii acestei lumi. Nota de optimism, care străbate perioada de după trimestrul III al anului 2020 cu privire la creșterea economică, nu se referă la plasarea ei în teritoriul pozitiv, ci la descreșteri mai mici față de așteptări.
O economie de piață este funcțională dacă există o ordine și disciplină fiscal-bugetară
In “Limits and pitfalls of QE in emerging economies”(OpiniiBNR, 14 August) I argued that, while central banks in advanced economies undertake quantitative easing (QE) in order to mitigate the shock of the Pandemic and the economic crisis, this kind of operations needs to be contemplated with caution in emerging economies. A reaction to my text suggested that the accumulation of net foreign assets (NFA) in emerging economies (EMEs) could be seen as a form of QE. I argue below that this is not an appropriate analogy. But first, I reiterate my view as to why EMEs have to treat QE with much caution.
Recent
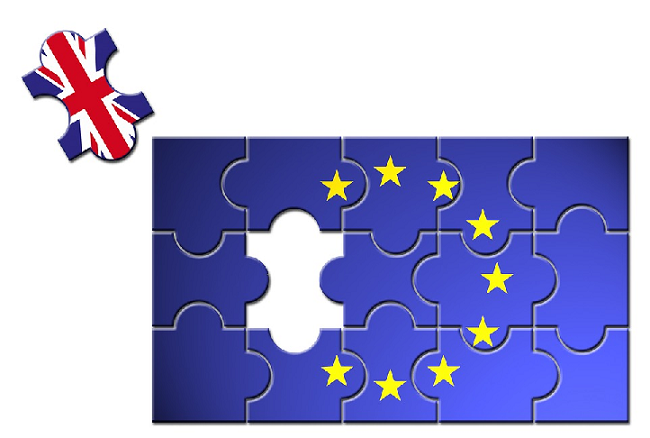
The vote for Brexit has shocked both the United Kingdom and the European Union, compounding the pressure on an EU battered by multiple crises. Amid the refugee influx and the continuing troubles of the Eurozone, can the Union pull itself together in the aftermath of Brexit?